随着全球汽车产业加速向电动化、智能化转型,新能源汽车市场的竞争已从单一的产品比拼,升级为涵盖技术、成本、服务与生态的全链条较量。在这一背景下,供应链布局不再只是后勤保障,而是成为决定企业生死存亡与核心竞争力的战略支点。如何通过高效的供应链管理服务,实现从上游原材料到下游用户的全链路协同,正成为新能源车企破局的关键。
一、从“链”到“网”:供应链重构迫在眉睫
传统汽车供应链呈线性结构,层级分明但响应迟缓。而新能源汽车供应链涉及电池、电机、电控、芯片、软件及充换电设施等多元领域,且技术迭代快、需求波动大。尤其是动力电池,其成本占整车40%以上,上游锂、钴、镍等资源价格剧烈波动,直接冲击企业盈利。因此,车企必须从被动采购转向主动布局,通过投资、合资、长协等方式锁定关键资源,甚至自建电池产能,以平抑风险。
二、供应链管理服务的核心价值:敏捷、透明、韧性
专业的供应链管理服务不再局限于仓储物流,而是渗透到计划、采购、制造、交付、回收全流程。其核心价值体现在三方面:
- 敏捷响应:借助数字化平台,实时共享需求与库存数据,实现零部件JIT(准时制)供应,缩短交付周期。例如,部分新势力车企通过中央仓+区域中转仓模式,将售后配件配送时效提升至24小时内。
- 透明可控:区块链、物联网技术应用,使每一块电池从矿产到回收的全生命周期可追溯,既满足合规要求,也增强消费者信任。
- 韧性抗风险:构建多源供应体系,对芯片、电池等卡脖子环节设置“备胎计划”。通过供应链金融、保险等工具,缓解中小企业资金压力。
三、重塑核心竞争力的三大路径
- 垂直整合与开放合作并行:头部企业如比亚迪,通过自研电池、芯片甚至锂矿,实现深度垂直整合;而更多车企选择与宁德时代、博世等头部供应商建立战略联盟,同时引入第二、第三供应商,保持议价能力与创新活力。
- 区域化布局+近地化生产:为降低地缘政治与物流成本,车企纷纷在主要市场周边建立产业集群。例如,特斯拉上海超级工厂带动江浙沪供应商就近配套,实现零部件本土化率超95%,大幅降低关税与运输时间。
- 绿色供应链与循环经济:从碳足迹管理到电池梯次利用,绿色供应链正成为新壁垒。通过供应链管理服务,车企可量化各环节碳排放,推动供应商使用绿电,并建立废旧电池回收网络,既降本又符合 ESG 投资趋势。
四、未来展望:供应链即服务(SCaaS))
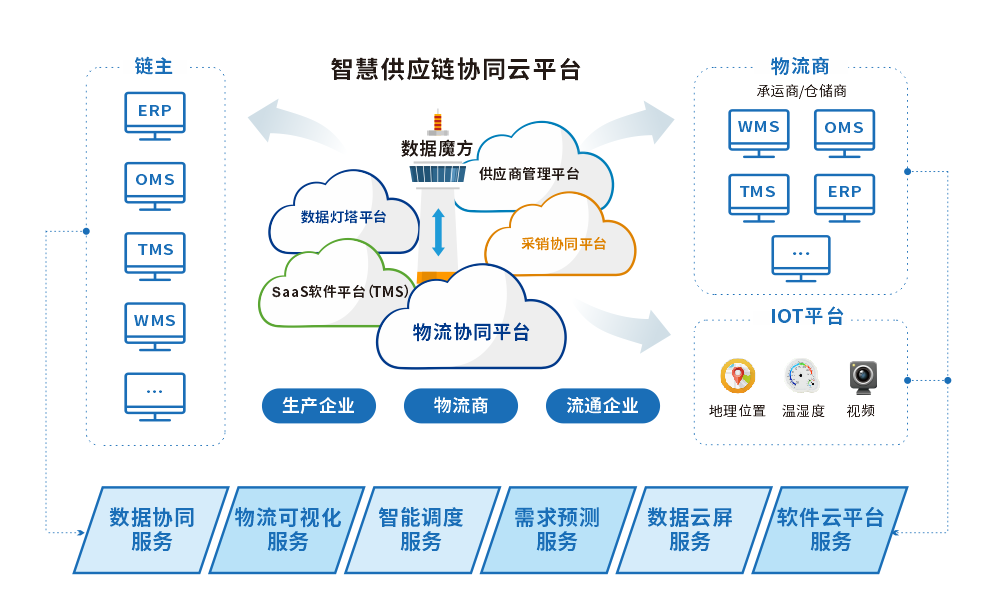
随着产业分工细化,一种新型的“供应链即服务”模式正在兴起。第三方服务商提供从采购代理、物流执行到库存融资、数据分析的一站式解决方案,使车企能轻资产运营,聚焦研发与品牌。预计到2025年,超过60%的新能源车企将采用混合式供应链管理模式——核心环节自控,非核心环节外包。
新能源汽车的竞争,上半场是电动化,下半场是智能化,而贯穿始终的胜负手则是供应链。只有将供应链布局上升到战略高度,并借助专业、敏捷、绿色的供应链管理服务,企业才能在成本、效率与韧性之间找到最优解,真正重塑产业核心竞争力。